L’impact du Mobile Money sur le commerce local
L’Afrique subsaharienne concentre 1,1 milliard de comptes de paiement mobile et les deux tiers de la valeur échangée dans le monde. Ce que cela change concrètement pour un commerçant à Conakry.
On présente souvent le paiement mobile africain comme une promesse. Les chiffres en font un fait établi. Le monde compte aujourd’hui plus de deux milliards de comptes de paiement mobile enregistrés, et l’Afrique subsaharienne en concentre à elle seule 1,1 milliard. En valeur, la région traite près des deux tiers des flux mondiaux : environ 1 100 milliards de dollars sur un total d’un peu plus de 1 680 milliards en une seule année.
Le nombre de services actifs raconte la même histoire. Sur 336 services de paiement mobile en fonctionnement dans le monde, 165 opèrent en Afrique subsaharienne — la moitié. Et la contribution du secteur au produit intérieur brut de la région se chiffre en dizaines de milliards de dollars, en progression continue d’une année sur l’autre.
Un contournement, pas un rattrapage
L’erreur d’analyse la plus répandue consiste à voir dans le paiement mobile une version dégradée de la banque, en attendant que les agences bancaires se multiplient. C’est l’inverse qui s’est produit. Là où l’infrastructure bancaire classique exigeait des agences physiques, des justificatifs de domicile et des revenus réguliers, le paiement mobile n’a demandé qu’un numéro de téléphone et une pièce d’identité. Il n’a pas rattrapé la banque : il a contourné les conditions qui excluaient la majorité de la population.
Cette origine explique la forme du marché. Le paiement mobile est né du transfert de personne à personne, pas du commerce. Pendant des années, il a servi à envoyer de l’argent à un proche, à payer une facture, à recevoir un salaire. Le commerce s’y est greffé ensuite, et c’est précisément la mutation en cours : le passage d’un outil de transfert à un instrument de paiement marchand.
Ce qui change pour un commerçant
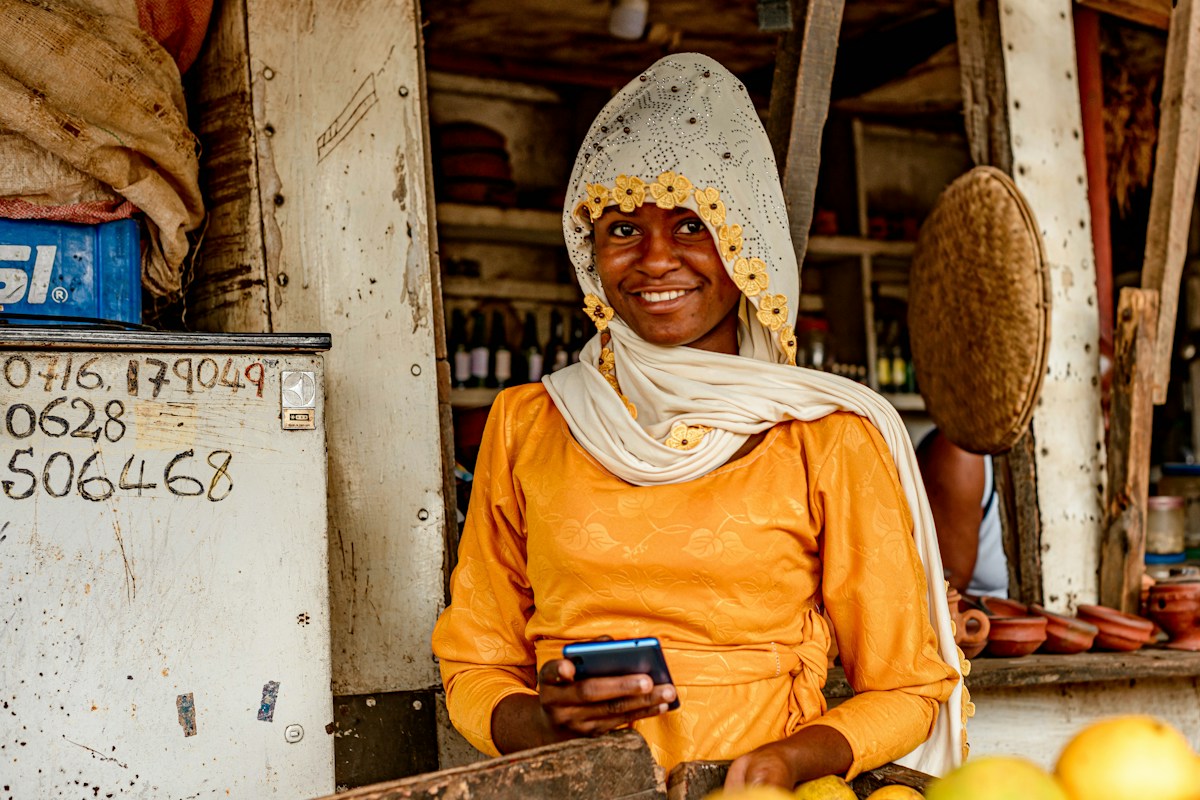
Le premier changement est trivial et décisif : l’encaissement ne dépend plus de la présence physique. Un commerçant qui accepte le paiement mobile peut vendre à un client qui n’est pas dans sa boutique, encaisser une commande passée par messagerie, et servir une clientèle dispersée sans ouvrir de second point de vente. Le rayon commercial cesse d’être géographique.
Le deuxième est moins visible mais plus structurant : la traçabilité. Une activité encaissée en espèces ne laisse aucune trace exploitable. La même activité encaissée par voie électronique produit un historique daté, horodaté, rattaché à des références. Cet historique a une valeur propre. Il permet de savoir ce qui se vend et quand, il documente un chiffre d’affaires face à un fournisseur ou une administration, et il constitue le seul élément tangible sur lequel un organisme de crédit peut s’appuyer pour évaluer un commerçant qui n’a ni bilan ni garantie.
Le troisième est la réduction du risque physique. Manipuler des espèces expose au vol, aux erreurs de caisse et aux faux billets. Ce risque ne disparaît pas entièrement avec le paiement mobile, mais il se déplace vers des mécanismes contre lesquels on peut se protéger : authentification, plafonds, journalisation des opérations.
Les obstacles réels
Il serait malhonnête de présenter cette transition comme acquise. Trois freins persistent et méritent d’être nommés. La fragmentation d’abord : chaque opérateur constitue un réseau largement fermé, et un commerçant qui n’accepte qu’un fournisseur se coupe d’une partie de sa clientèle. Le coût ensuite : entre les frais de l’opérateur et la commission du prestataire, une marge faible peut être sérieusement entamée si la structure tarifaire n’est pas transparente. La couverture réseau enfin, qui reste inégale et transforme chaque zone mal desservie en zone de paiements échoués.
Ces trois freins ont une caractéristique commune : ils se traitent au niveau de l’intermédiaire, pas du commerçant. Agréger plusieurs opérateurs derrière un point d’entrée unique règle la fragmentation. Afficher séparément les frais de l’opérateur et la commission du prestataire règle l’opacité. Gérer proprement les échecs et les relances limite les dégâts de la couverture réseau.
C’est là que se joue la prochaine étape. L’adoption du paiement mobile par les particuliers est faite ; les chiffres ne laissent aucun doute. Ce qui reste à construire, c’est l’outillage qui permet à un commerçant d’en tirer parti sans devenir spécialiste des systèmes de paiement : facturation, suivi des encaissements, réconciliation, reversement. Le marché ne manque plus d’utilisateurs, il manque encore d’infrastructure marchande.
Encaissez dès aujourd'hui
Créez votre compte marchand, testez en environnement de bac à sable, et passez en production une fois votre dossier validé.